10.300 Milliarden für KI: Die Rechnung für Rechenzentren gerät aus dem Blick
Ein Ökonom von Columbia beziffert den KI-Ausbau als größer als Eisenbahn und Autobahnen – und macht sich vor allem Sorgen über dessen Finanzierung.
Kurz gesagt
Laut einem bei den Brookings Papers on Economic Activity vorgestellten Paper würde die US-Investition in KI-Infrastruktur zwischen 2025 und 2032 10.300 Milliarden Dollar erreichen, also 3,63 % des BIP pro Jahr. Stijn Van Nieuwerburgh (Columbia) beobachtet, dass diese Finanzierung von den Bilanzen der großen Unternehmen hin zu undurchsichtigen bilanzexternen Strukturen abwandert: Joint Ventures, Private Credit, Verbriefung, SPVs. Ohne bereits von systemischem Risiko zu sprechen, fordert er mehr Messung und Transparenz, solange die Struktur der Branche noch formbar ist.
🍺 Tresen-Version
Wir reden hier von 10.300 Milliarden Dollar für Rechenzentren, Chips und Kraftwerke bis 2032: gemessen an der Wirtschaft mehr als Kanäle, Eisenbahn, Elektrifizierung und Autobahnen in den USA zusammen. Bis dahin nichts Ungewöhnliches, die Menschheit baut halt gern gigantische Sachen. Das Problem ist, dass die Schulden nicht mehr in den Büchern der Tech-Giganten schlummern, sondern in bilanzexternen Konstrukten mit charmanten Namen, verstaut wie Umzugskartons in der Garage eines Cousins. Wenn es mal wackelt, weiß niemand mehr genau, wer wem was schuldet – und in der Finanzwelt ist das selten der Anfang einer guten Geschichte.
Das Wichtigste
- 1
Das Paper prognostiziert 10.300 Milliarden Dollar an Investitionen in KI-Infrastruktur in den USA zwischen 2025 und 2032: Gebäude für Rechenzentren, Stromsysteme, Netzwerke, Chips und Ausrüstung.
- 2
Das entspricht im Schnitt 3,63 % des US-BIP pro Jahr über den gesamten Zeitraum.
- 3
Gemessen an der Größe der Wirtschaft würde dieser Ausbau die großen historischen Booms übertreffen: Kanäle, Eisenbahnen, Elektrifizierung, Autobahnen und Telekommunikation.
- 4
Die Finanzierung wandert von den transparenten Bilanzen der Großunternehmen zu bilanzexternen Strukturen: Joint Ventures, Private Credit, Verbriefung, SPVs, Leasingverpflichtungen, Kreditgarantien.
- 5
Diese Konstrukte hängen von Cashflows und dem Wert von Vermögenswerten ab, die einer unsicheren KI-Nachfrage, schneller technologischer Veralterung, Zugang zu Energie und Material sowie der Kreditwürdigkeit einer kleinen Anzahl von Mietern ausgesetzt sind.
- 6
Der Autor hält es für verfrüht, von einem systemischen Risiko vergleichbar mit vergangenen Kreditbooms zu sprechen, befürchtet aber, dass korrelierte Risiken bis zur Trendwende unsichtbar bleiben könnten.
- 7
Seine Hauptempfehlung: Messung und Transparenz jetzt verbessern, solange die Kapitalstruktur der Branche noch im Entstehen ist.
Eine Baustelle größer als die Eisenbahn
Die Zahl schlägt ein: 10.300 Milliarden Dollar, investiert zwischen 2025 und 2032 in Rechenzentren, Stromversorgung, Netzwerke und spezialisierte Chips. Das sind 3,63 % des US-BIP, jedes Jahr, acht Jahre lang.
Stijn Van Nieuwerburgh setzt diese Summe in eine historische Perspektive. Ihm zufolge wäre der geplante Ausbau, gemessen an der Wirtschaft, größer als die großen amerikanischen Investitionszyklen: Kanäle, Eisenbahnen, Elektrifizierung, Autobahnnetz und Telekommunikation.
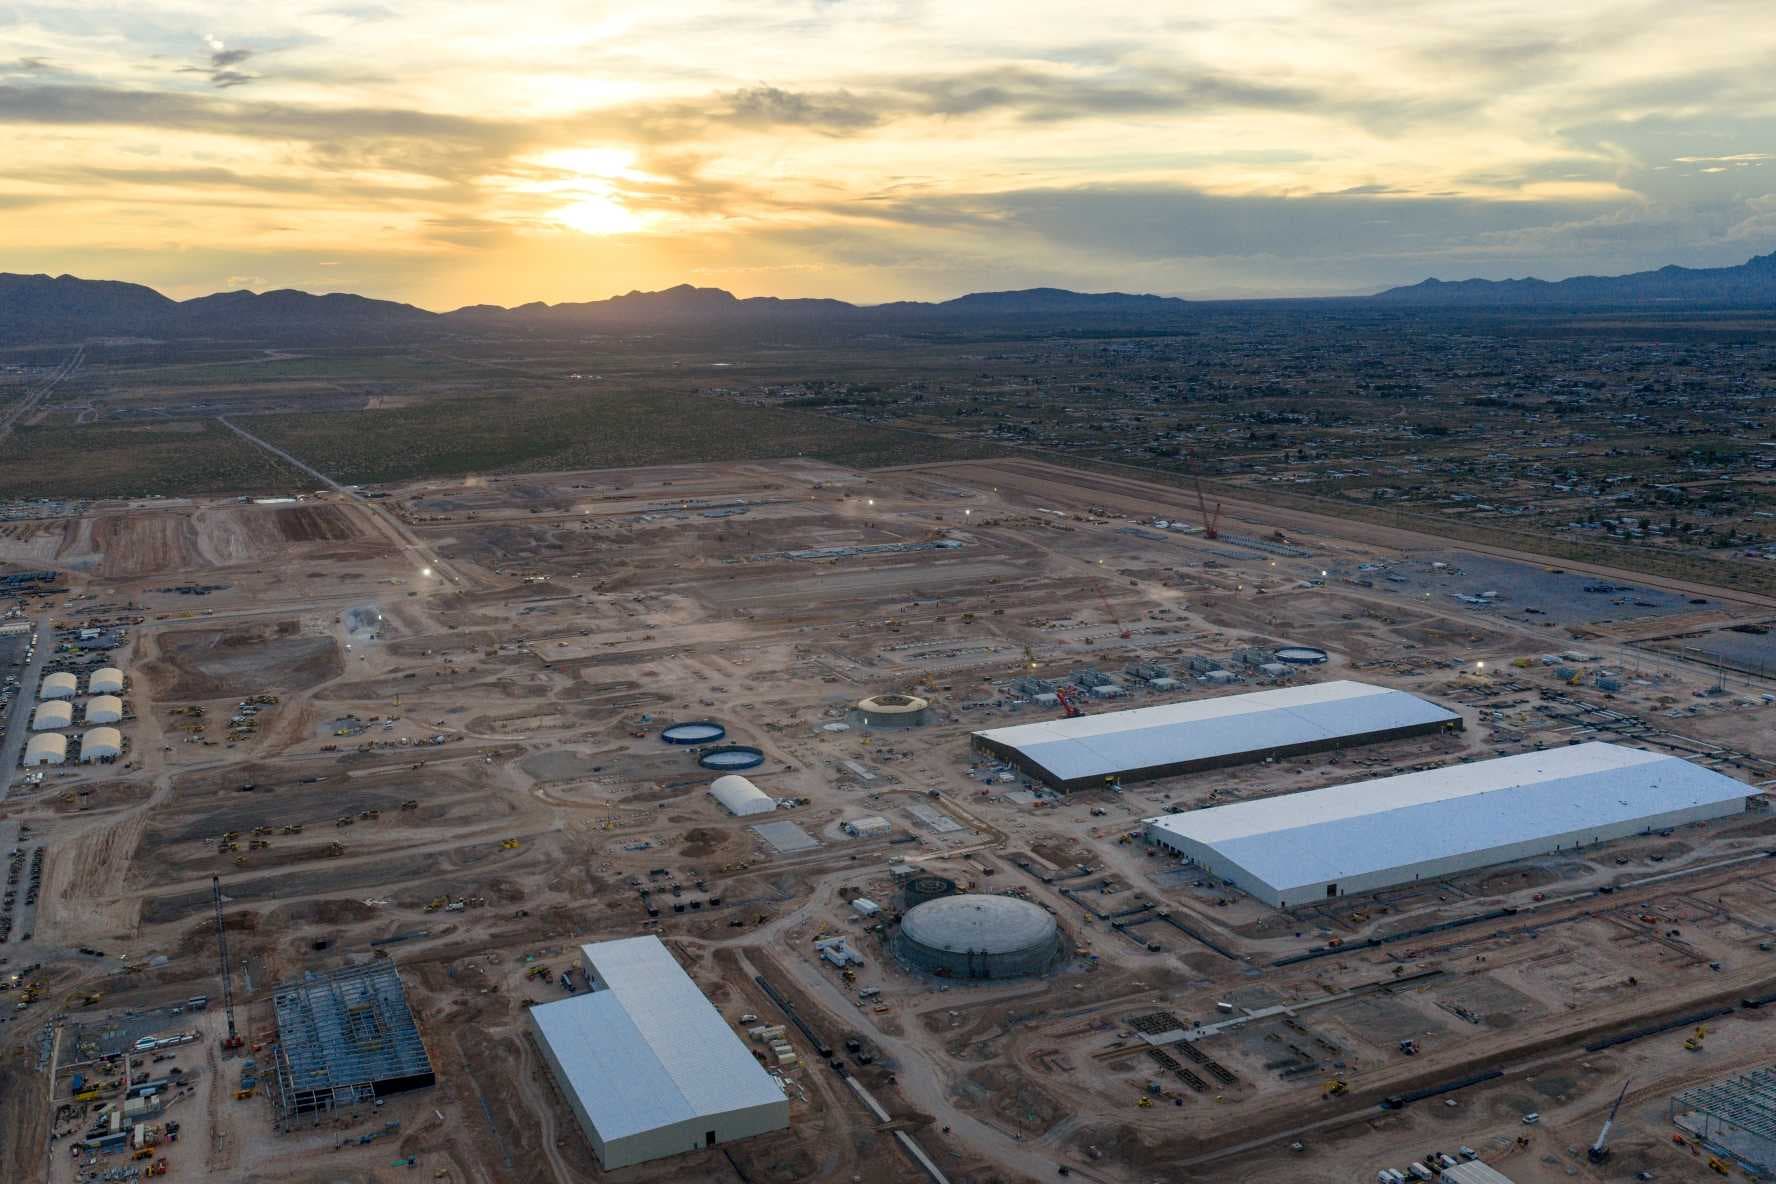
Die von Brookings gewählte Illustration fasst die Größenordnung zusammen: die Baustelle eines Meta-Rechenzentrums für 10 Milliarden Dollar, verteilt auf rund 1.000 Acres in der Nähe von El Paso, Texas.
Die Schulden ziehen um
Der Kern des Papers ist nicht der Betrag, sondern die finanzielle Verrohrung. Anfangs bezahlten die Hyperscaler ihre Rechenzentren aus eigenen, sichtbaren und geprüften Bilanzen.
Das Risiko verlagert sich nun in bilanzexterne Strukturen: Joint Ventures, Private Credit, Verbriefung, Special-Purpose Vehicles, Leasingverpflichtungen, Kreditgarantien. Konstrukte, die das Risiko aus den konsolidierten Büchern der Großunternehmen herausnehmen.
Diese Vehikel stützen sich auf die Einnahmen und den Sicherheitswert der KI-Vermögenswerte. Doch beide Variablen hängen von unsicherer Nachfrage, schnell veraltender Technologie, nicht garantiertem Zugang zu Energie und Material sowie der Bonität einer Handvoll Mieter ab.
Noch keine Blase, aber ein blinder Fleck
Der Autor hütet sich davor, sofort von einer Krise zu sprechen. Er hält es für „verfrüht“, bereits zu schließen, dass die KI-Infrastruktur ein systemisches Risiko darstellt, vergleichbar mit früheren Kreditbooms.
Seine Sorge betrifft die Sichtbarkeit. Bilanzexterne Strukturen sind wichtig, weil sie korrelierte Risiken bis zu einer Trendwende schwer beobachtbar machen können. Wenn mehrere Konstrukte von denselben Mietern und denselben Nachfrageannahmen abhängen, konzentriert sich das Risiko, ohne dass es jemand sieht.
Daher seine Empfehlung: In diesem Stadium wäre der nützlichste Beitrag der Regulierer, Messung und Transparenz zu verbessern, solange die Kapitalstruktur der Branche noch nicht fixiert ist.
Ein Paper in einer Reihe über KI
Diese Arbeit ist eines von drei Papers, die am 25. September auf der Herbstkonferenz der BPEA zu Risiken und Chancen der KI vorgestellt wurden, neben „Why is AI so contentious“ und „The vanishing advantage of specialization“.
Es handelt sich um eine Konferenzfassung (conference draft), die sich nach der Diskussion mit den anwesenden Ökonomen also noch ändern kann.
“The projected buildout would be larger relative to the economy than the major U.S. canal, railroad, electrification, highway, and telecommunications investment booms.”
“Off-balance sheet structures matter … because they may make correlated exposures hard to observe before a downturn.”
“The most important policy contribution at this stage may therefore be to improve measurement and transparency while the capital structure of the industry is still evolving.”
Warum es zählt
Die Debatte um eine mögliche KI-Blase konzentriert sich oft auf Börsenbewertungen oder das von Hyperscalern angekündigte Capex. Dieses Paper lenkt den Blick nützlicherweise auf die Verrohrung: Wer trägt die Schulden wirklich, und wo? Die Finanzgeschichte zeigt, dass Krisen selten dort entstehen, wo das Risiko sichtbar ist, sondern dort, wo es umverpackt und gestreut wurde – wie bei der Verbriefung vor 2008. Der Vergleich hat seine Grenzen, und der Autor selbst weigert sich, von systemischem Risiko zu sprechen. Doch das Signal ist klar: Eine Branche, die von wenigen Mietern, schnell veraltenden Vermögenswerten und unsicherem Zugang zu Strom abhängt und zunehmend bilanzextern finanziert wird, erfüllt mehrere Kriterien der Fragilität. Die Empfehlung, zu messen, bevor es zu spät ist, wirkt bescheiden – sie ist aber vor allem die einzige, die bleibt, solange niemand genau weiß, wie viel wirklich im Spiel ist.
Für dich
Lass sie mit deinen Quellen arbeiten.
Kostenlos: die Artikel der Woche und drei eigene Quellen. Pro: das ganze Archiv und deine Quellen, ab 8 €/Monat.
Für dein Team
Dieselbe Maschine, zu euren Themen.
Ein Bereich in euren Farben, eure Beobachtungswinkel, eure Kuratoren. Pilot offen für drei Unternehmen.
Weiterlesen
 #ki-agenten22. Sept.
In 46 % der Unternehmen sitzt der HR-Chef nicht mit am Tisch
Die CHRO-Studie 2026 von IBM beziffert, was Unternehmen trennt, die KI in Wachstum verwandeln, von jenen, die sie in Einsparungen verwandeln.
Quelle · IBM Institute for Business Value · Designing the Thinking Organization — 2026 CHRO Study
 #regulierung22. Sept.
Kalifornien reguliert Rechenzentren: sieben Gesetze auf einmal
Pflicht zur Offenlegung von Wasser- und Stromverbrauch, Schluss mit Umweltausnahmen: Sacramento will, dass die KI-Industrie ihre eigenen Netzrechnungen bezahlt.
Quelle · Governor of California (gov.ca.gov) · Governor Newsom signs most comprehensive data center laws in the nation, providing communities more control on water, electricity, and land use
McKinsey: 13 Zukunftstechnologien – und die KI, die alles absorbiert
Die fünfte Ausgabe des Technology Trends Outlook setzt 223 Milliarden Dollar auf Energie, 124 auf KI – und offenbart ein viel weniger beachtetes Signal beim Thema Beschäftigung.
Quelle · McKinsey & Company · McKinsey Technology Trends Outlook 2025